Paquete económico 2027- Iniciativa
El pasado 8 de septiembre de 2026, el Ejecutivo Federal dio a conocer el Paquete Económico para el ejercicio fiscal de 2027, integrado, entre otros documentos, por los Criterios Generales de Política Económica, la Iniciativa de la Ley de Ingresos de la Federación, el Proyecto de Presupuesto de Egresos de la Federación, la iniciativa que reforma diversas disposiciones de la Ley del Impuesto sobre la Renta y la iniciativa de reformas a la Ley Federal de Derechos.
Cabe señalar que, a la fecha de la emisión del presente documento, las iniciativas se encuentran sujetas al proceso legislativo y en consecuencia, las medidas descritas podrían modificarse antes de su eventual aprobación y entrada en vigor.
El presente documento tiene por objeto describir, en términos generales, las principales modificaciones fiscales contenidas en el Paquete Económico 2027.
Ley de Ingresos de la Federación
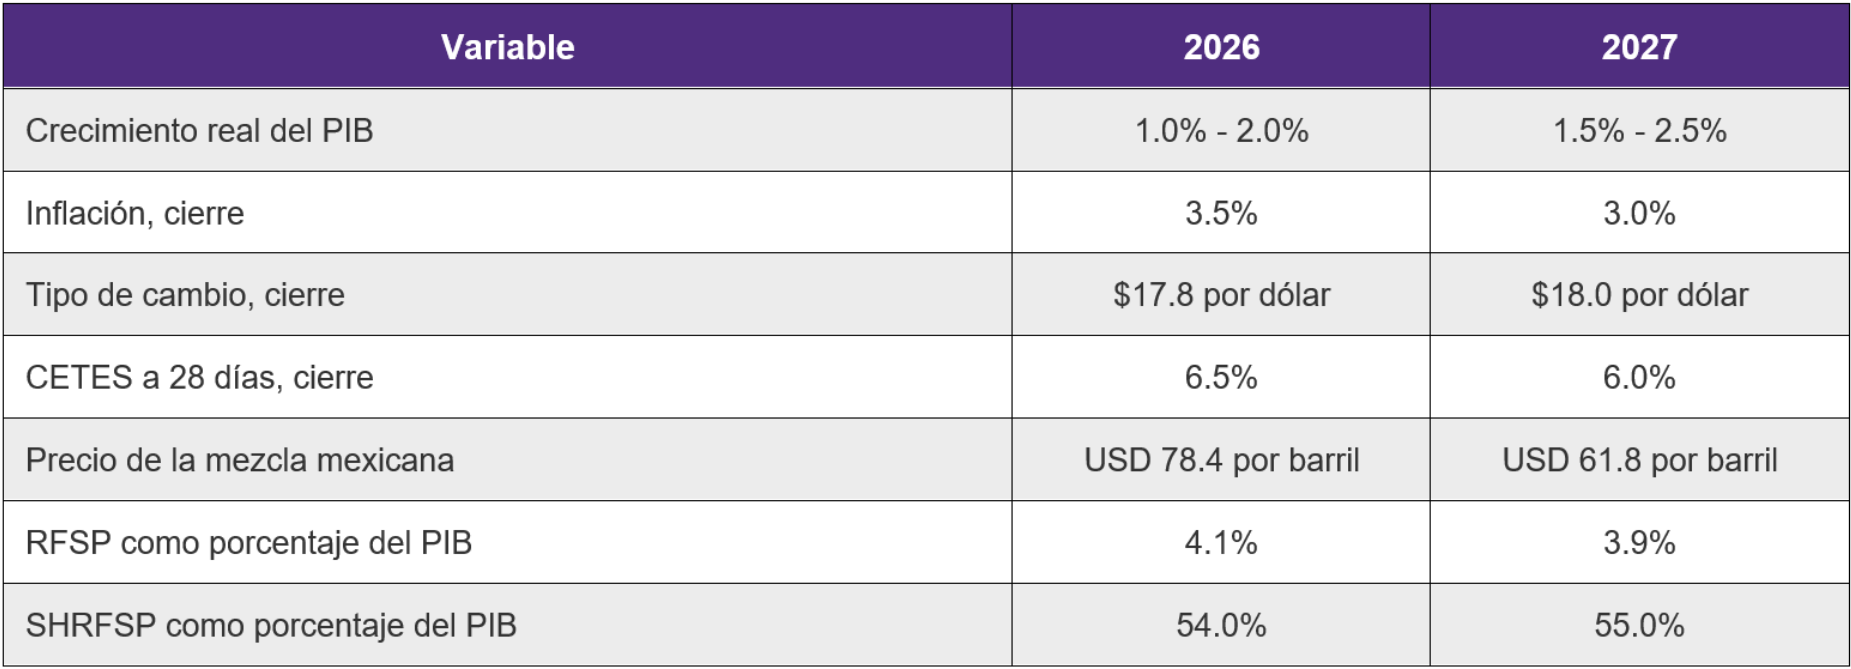
El Paquete Económico contiene los siguientes indicadores macroeconómicos para 2027:
Tasa de retención del ISR por el sistema financiero
Se propone establecer una tasa anual de retención del ISR de 0.68% sobre el capital que dé lugar al pago de intereses por parte de las instituciones que componen el sistema financiero. La retención conservaría su naturaleza de pago provisional, por lo que su efecto definitivo dependerá de la situación fiscal de cada inversionista.
Regularización fiscal
Se propone dar continuidad al programa de regularización mediante un estímulo fiscal dirigido a personas físicas y morales cuyos ingresos totales para efectos de la Ley del Impuesto sobre la Renta (LISR) no hubieran excedido de $300 millones de pesos en el ejercicio 2025, respecto de adeudos administrados y recaudados por el Servicio de Administración Tributaria (SAT) o por la Agencia Nacional de Aduanas de México correspondientes a 2025 o ejercicios anteriores.
El programa no elimina la contribución, el aprovechamiento o la cuota compensatoria principal ni su actualización, sino que el estímulo se concentraría en reducir el 100% de las multas, recargos y gastos de ejecución, siempre que el contribuyente regularice y pague el principal actualizado. Cuando el crédito firme estuviera integrado exclusivamente por multas derivadas del incumplimiento de obligaciones distintas a las de pago, la reducción propuesta sería de 90%, condicionada al cumplimiento de la obligación omitida.
La iniciativa contempla tres vías principales para la regularización:
- Adeudos de 2025 o anteriores: Se deberán presentar las declaraciones correspondientes y pagar en una sola exhibición a más tardar el 31 de diciembre de 2027.
- Facultades de comprobación en curso: Se deberán subsanar las irregularidades detectadas, y en todo caso, autocorregirse a más tardar el 31 de diciembre de 2027.
- Créditos fiscales firmes: Siempre que no hayan sido impugnados o habiendo sido impugnados, se desista del medio de defensa.
Para efectos de lo anterior, se deberá presentar la solicitud a más tardar el 31 de octubre de 2027, la cual suspendería el procedimiento administrativo de ejecución, sin que exista la obligación de garantizar el interés fiscal e interrumpiría el plazo de prescripción correspondiente.
Asimismo, la autoridad tendría hasta 15 días naturales para poner a disposición el formulario de pago y el contribuyente contaría, con 15 días naturales adicionales para cubrirlo. Cabe señalar que la iniciativa no establece un esquema de pago en parcialidades, por lo que habría que esperar si mediante reglas de carácter general para el ejercicio 2027 se otorga dicho esquema.
Por último, el estímulo fiscal no contempla que puedan realizarse pagos en especie ni mediante compensación y tampoco generaría una devolución, acreditamiento o saldo a favor alguno. En este caso, quedarían excluidos, entre otros, los grandes contribuyentes, quienes se encuentren vinculados con procedimientos o condenas por delitos fiscales y quienes aparezcan en los listados definitivos de los artículos 49 Bis, 69-B o 69-B Bis del Código Fiscal de la Federación (CFF). A diferencia de programas anteriores, la propuesta no excluiría automáticamente a quienes ya hubieran utilizado los programas de regularización de 2025 o 2026.
Repatriación de capitales
Se propone un estímulo fiscal temporal para que las personas físicas y morales residentes en México, así como los residentes en el extranjero con establecimiento permanente en el país, retornen o ingresen a México recursos de procedencia lícita que se hubieran mantenido en el extranjero hasta el 8 de septiembre de 2026, mediante el pago de una tasa de 7.5% sin deducción alguna, condicionado a su retorno e inversión productiva en México y a una permanencia mínima de tres años, sin que se limite dicho beneficio a un tipo de ingreso en particular como intereses, ganancias cambiarias, etc.
El carácter temporal deriva de que los recursos tendrían que regresar al país a más tardar el 31 de diciembre de 2027 y el impuesto debería pagarse dentro de los 15 días naturales siguientes a la fecha de su retorno o ingreso. La tasa de 7.5% se aplicaría, sin deducción alguna, sobre el monto total de los recursos retornados, no únicamente sobre sus rendimientos, y el pago no podría realizarse mediante compensación.
Para poder conservar el beneficio fiscal, el retorno tendría que efectuarse mediante instituciones de crédito o casas de bolsa mexicanas y entidades financieras del extranjero, cuidando la identidad del remitente y del beneficiario, salvo ciertos supuestos aplicables a partes relacionadas previstos en la iniciativa. Asimismo, las personas físicas que tributen en RESICO quedarían excluidas de este beneficio.
Los recursos repatriados tendrían que destinarse a inversiones o conceptos expresamente autorizados y mantenerse vinculados a inversiones elegibles durante un periodo mínimo de tres años contado desde la fecha de inversión. Para recursos retornados de enero a junio de 2027, la inversión tendría que realizarse a más tardar el 31 de diciembre de 2027, mientras que para los retornados de julio a diciembre de 2027, a más tardar el 30 de junio de 2028.
Entre los destinos autorizados de dichas inversiones se incluirían bienes nuevos de activo fijo, terrenos y construcciones utilizados en la actividad, investigación, capacitación, innovación y desarrollo tecnológico, bonos gubernamentales, proyectos del Plan México y Polos de Desarrollo, infraestructura, vivienda, producción alimentaria, farmacéutica y de equipo médico, pago de pasivos a favor de la Federación, contribuciones o aprovechamientos pendientes al 31 de diciembre de 2026 y determinados pagos de sueldos y salarios. La trazabilidad del origen, retorno, inversión y permanencia sería indispensable.
Finalmente, el estímulo busca regularizar el ISR relacionado con los recursos repatriados, sin que esto se considere como una validación automática del origen lícito, del cumplimiento de obligaciones informativas o de contingencias fiscales distintas del ISR.
Mercado bursátil
Se propone reincorporar para 2027 un estímulo dirigido a determinadas enajenaciones de acciones de sociedades mexicanas realizadas con motivo de una oferta pública inicial. El estímulo permitiría aplicar una tasa del ISR de 10% sobre la ganancia obtenida, en lugar del régimen general aplicable a este tipo de ganancias.
El beneficio estaría sujeto al cumplimiento de ciertos requisitos, a personas físicas residentes en México, personas físicas y morales residentes en el extranjero sin establecimiento permanente y determinadas figuras jurídicas extranjeras transparentes que obtengan una ganancia por la enajenación de sus títulos con motivo de la colocación.
Entre las condiciones principales se encontrarían: i) que las acciones correspondan a una sociedad mexicana; ii) que sean efectivamente colocadas entre el gran público inversionista; iii) que el beneficio alcance hasta 25% de las acciones pagadas; y iv) que la operación no implique transmitir el control de la emisora a un tercero determinado. Lo anterior, aplicaría cuando el valor de mercado de la emisora sea de hasta $50,000 millones de pesos, y cuando el valor fuera superior, el beneficio se determinaría proporcionalmente.
El estímulo fiscal también podría aplicarse a determinadas colocaciones duales realizadas simultáneamente en México y en una bolsa ubicada en un mercado reconocido en el extranjero, respecto de títulos de depósito que representen exclusivamente acciones de la emisora, siempre que se cumplan las condiciones de depósito, intermediación, beneficiario efectivo y colocación previstas en la iniciativa.
En este caso, se trata de una medida temporal al estar incorporada en la Ley de Ingresos para 2027 y buscar incentivar a nuevas emisoras y ampliar el uso del mercado bursátil como fuente de financiamiento.
Créditos incobrables de instituciones de crédito
Se propone homologar el tratamiento de las pérdidas por créditos incobrables de las instituciones de crédito con las reglas generales aplicables a los demás contribuyentes. La pérdida se consideraría realizada al consumarse la prescripción o, antes de ese momento, cuando exista notoria imposibilidad práctica de cobro. Para determinados créditos que no excedan de 30,000 UDIS, la iniciativa contempla el transcurso de un año en mora sin que se logre el cobro, además de obligaciones de información y documentación.
Instituciones de financiamiento colectivo
Se propone que las instituciones de financiamiento colectivo retengan y enteren el Impuesto al Valor Agregado (IVA) correspondiente a los intereses pagados a los inversionistas. La retención se efectuaría aplicando la tasa del 16% sobre el valor nominal de los intereses devengados y se realizaría al momento en que se paguen dichos intereses.
Libros, periódicos y revistas
Se propone una medida para aplicar la tasa del 0% del IVA para determinados contribuyentes del sector editorial, condicionada a que se cumpla el umbral de composición de ingresos previsto en la Ley de Ingresos. La procedencia del beneficio dependería del texto final y de la verificación de los ingresos elegibles.
Régimen Simplificado de Confianza
Se propone incrementar de $3.5 millones a $5 millones de pesos el límite anual de ingresos para que las personas físicas puedan tributar en el Régimen Simplificado de Confianza. También, se plantea permitir la reincorporación de ciertos contribuyentes que regularicen su situación fiscal.
Asimismo, se propone aumentar el límite de ingresos establecido para que las personas morales tributen en el Régimen Simplificado de Confianza de $35 millones a $50 millones de pesos; así como modificar la obligatoriedad del régimen a un régimen opcional.
Igualmente, se propone una opción del IVA simplificado a la tasa del 7% sobre los ingresos efectivamente cobrados, sin derecho al acreditamiento del IVA trasladado al contribuyente.
Ley del Impuesto sobre la Renta
Mecanismo de control de deducciones autorizadas y pérdidas fiscales
Se propone adicionar un Capítulo X al Título II de la LISR, aplicable a las personas morales residentes en México que obtengan ingresos acumulables superiores a $50 millones de pesos y determinen utilidad fiscal.
El artículo 78-B de la LISR propuesto, establecería un límite anual a las deducciones autorizadas conforme a las siguientes reglas:
- Cuando el total de las deducciones autorizadas sea menor o igual al resultado de multiplicar los ingresos acumulables por 0.9667, el límite sería el monto de las deducciones autorizadas multiplicado por 0.9900.
- Cuando el total de las deducciones autorizadas sea mayor al resultado de multiplicar los ingresos acumulables por 0.9667, el límite sería el resultado de multiplicar los ingresos acumulables por 0.9667.
Las deducciones no disminuidas por la aplicación del límite podrían utilizarse en los veinte ejercicios siguientes, actualizadas y nuevamente sujetas al límite anual. La iniciativa precisa que dichas cantidades no se considerarían pérdidas fiscales, que el derecho sería personal del contribuyente y que no se transmitiría por fusión o escisión.
Asimismo, si el contribuyente pudiera disminuir una deducción pendiente y no lo hiciera, perdería el derecho a utilizarla en ejercicios posteriores hasta por la cantidad que no estuvo sujeta al límite.
La renta gravable, para efectos de la participación de los trabajadores en las utilidades, se determinaría sin considerar los límites previstos en este nuevo capítulo.
El artículo 78-E de la LISR propuesto excluiría expresamente de este nuevo mecanismo, a los siguientes contribuyentes:
- Coordinados que tributen en el Título II, Capítulo VII de la LISR.
- Contribuyentes del régimen de actividades agrícolas, ganaderas, silvícolas y pesqueras del Título II, Capítulo VIII.
- Empresas que realicen operaciones de maquila conforme al artículo 182, excepto por los ingresos obtenidos por la enajenación de mercancías en territorio nacional.
- Personas morales declaradas en quiebra conforme a la Ley de Concursos Mercantiles.
- Contribuyentes que apliquen beneficios de deducción inmediata de inversiones o deducciones adicionales por capacitación, certificaciones iniciales, modelos de utilidad y patentes, durante la vigencia del beneficio y exclusivamente respecto de ese beneficio.
- Contribuyentes con menos de cinco ejercicios fiscales desde su inscripción en el Registro Federal de Contribuyentes (RFC), salvo las reglas antiabuso para continuaciones de negocios preexistentes y reorganizaciones realizadas con la finalidad de aplicar la excepción.
- Sociedades que subsistan o surjan de una fusión o escisión dentro de la etapa de cinco ejercicios, únicamente por el plazo que restaba a la sociedad correspondiente.
- Instituciones de seguros, respecto de las operaciones propias de su objeto.
Disminución de pérdidas fiscales
Se propone que las pérdidas fiscales pendientes de ejercicios anteriores sólo puedan disminuirse hasta por el monto equivalente al 50% de la utilidad fiscal del ejercicio, determinada después de aplicar el límite de deducciones del artículo 78-B propuesto de la LISR. Si la pérdida pendiente fuera menor que ese límite, únicamente se disminuiría el saldo efectivamente disponible.
Las pérdidas fiscales que no puedan utilizarse por esta limitación podrían disminuirse en los veinte ejercicios siguientes a aquel en que se generaron, actualizadas y sujetas nuevamente al límite de 50% en cada ejercicio.
Las pérdidas fiscales que no puedan disminuirse por la aplicación de esta metodología continuarían sujetas al régimen de actualización y amortización previsto en la LISR y a las disposiciones transitorias que finalmente se aprueben. De esta forma, mediante disposición transitoria, se propone que las pérdidas generadas antes de la entrada en vigor también puedan utilizarse durante los veinte ejercicios siguientes a aquel en que se originaron, siempre que se aplique el límite del artículo 78-C propuesto de la LISR. Por tanto, el plazo podría tener que [PR1] controlarse desde el ejercicio de origen de cada pérdida y no únicamente desde las generadas a partir del ejercicio 2027.
En consecuencia, la combinación del límite del 50% de la disminución de pérdidas anual y el plazo ampliado a veinte ejercicios obligará a llevar un control independiente por año de generación, actualización, monto aplicado, saldo y fecha de vencimiento, de las pérdidas fiscales de los contribuyentes.
Pagos provisionales
Se proponen ajustes a la determinación de los pagos provisionales para las personas morales sujetas al nuevo mecanismo de control. La iniciativa contempla modificaciones al coeficiente de utilidad y una limitación a la disminución de pérdidas fiscales durante el ejercicio.
Esto es, para distribuir durante 2027 el efecto del nuevo mecanismo en lugar de concentrarlo en la declaración anual, mediante disposición transitoria se propone ajustar el coeficiente de utilidad utilizado en los pagos provisionales por las personas morales cuya última declaración anual presentada refleje ingresos acumulables superiores a $50 millones de pesos.
El ajuste dependería de la relación entre deducciones e ingresos de la última declaración anual presentada, como sigue:
- Si las deducciones fueron menores o iguales a 96.67% de los ingresos, el coeficiente de utilidad calculado conforme al artículo 14, fracción I de la LISR, se multiplicaría por 1.0658.
- Si las deducciones fueron mayores a 96.67% de los ingresos, el coeficiente de utilidad se multiplicaría por 2.6162.
El coeficiente ajustado se aplicaría a los ingresos nominales acumulados de cada periodo para determinar la utilidad fiscal provisional. Adicionalmente, las pérdidas fiscales pendientes sólo podrían disminuirse hasta el 50% de la utilidad fiscal para el pago provisional, calculada después de aplicar el coeficiente ajustado. Si la pérdida disponible fuera menor, sólo se disminuiría ese saldo.
El propósito de este nuevo mecanismo es que los anticipos mensuales sean en cantidad más aproximada al impuesto anual resultante del nuevo Capítulo X; sin embargo, es de esperarse que en la práctica, se incremente la cantidad del ISR que se paga durante el ejercicio y generar presiones en el flujo de efectivo o incluso generar nuevos saldos a favor si el resultado anual difiere de la estimación provisional.
Intereses netos del ejercicio
Se propone reformar el artículo 28, fracción XXXII de la LISR, para reducir de 30% a 20% de la utilidad fiscal ajustada, el límite de deducción de los intereses netos del ejercicio. La regla continuaría operando conjuntamente con el umbral de $20 millones de pesos, la definición de intereses netos, las exclusiones y el régimen de deducción posterior previstos en la LISR.
La exposición de motivos señala que la medida busca reforzar el combate a la erosión de la base imponible y al traslado de beneficios mediante estructuras de financiamiento, en línea con el rango recomendado por la Acción 4 del proyecto BEPS de la OCDE.
Pagos a residentes en el extranjero
Se propone incorporar el devengo como un nuevo supuesto que determina el momento en que el retenedor debe enterar una cantidad equivalente al impuesto que debió retener por concepto de ISR. Bajo el texto vigente, el entero se vincula a la exigibilidad o al pago, lo que ocurra primero; sin embargo, la iniciativa añadiría el momento del devengo, por lo que el momento aplicable sería el primero entre exigibilidad, devengo o pago.
Por lo anterior, no es que se busque adelantar la retención en todos los casos, sino que se amplían los supuestos que detonarían la obligación del entero.
Tratándose de contraprestaciones en moneda extranjera, la conversión a moneda nacional se realizaría al momento en que se efectúe la retención correspondiente. La propuesta mantiene que cualquier acto jurídico por el que el deudor extinga la obligación produce el mismo efecto que el pago.
Por otra parte, se establece que la deducción del pago al extranjero procedería en el ejercicio en que se pague efectivamente la contraprestación y se entere la retención correspondiente, además de que se tendrán que cumplir con las demás obligaciones informativas establecidas en la LISR, por lo que consideramos se puede crear una diferencia temporal entre el momento en que nace la obligación del entero y el ejercicio en que se obtiene la deducción.
Anticipos por servicios y por el uso o goce temporal de bienes
Se propone adicionar un párrafo al artículo 25 de la LISR para establecer que los anticipos relacionados con la prestación de servicios y el otorgamiento del uso o goce temporal de bienes sean deducibles en el ejercicio en el que se preste efectivamente el servicio o transcurra el periodo de uso o goce correspondiente.
Cuando la prestación de servicios o el uso o goce temporal de bienes comprenda más de un ejercicio fiscal, la deducción procedería únicamente por la parte efectivamente recibida u otorgada en cada ejercicio.
En este mismo sentido, se propone modificar el artículo 27, fracción XVIII de la LISR, para excluir los anticipos referidos de la regla general que permite su deducción en el ejercicio del pago, siempre que se cumplan determinados requisitos documentales.
Cuenta de capital de aportación y costo fiscal de acciones
Se proponen ajustes al tratamiento de aportaciones realizadas mediante la capitalización de pasivos. Los intereses devengados no pagados y el IVA relacionado con ciertos pasivos capitalizados no incrementarían la cuenta de capital de aportación ni el costo fiscal de las acciones hasta que se cumplan las condiciones previstas por la iniciativa.
Tratándose de cuentas por cobrar aportadas, el reconocimiento en la CUCA y en el costo fiscal de las acciones quedaría condicionado al cobro efectivo, a fin de mantener simetría entre ambos atributos.
Cuenta de utilidad fiscal neta
Se propone ampliar el alcance de las partidas no deducibles que disminuyen la utilidad fiscal neta, para incluir no sólo las expresamente señaladas en el artículo 28 de la LISR, sino también aquellas que no cumplan con los requisitos fiscales aplicables.
Régimen Opcional para Grupos de Sociedades
Se propone derogar el Régimen Opcional para Grupos de Sociedades y establecer un procedimiento de desintegración durante 2027. Los grupos autorizados quedarían obligados a determinar y enterar el impuesto diferido conforme a los plazos y reglas transitorias que finalmente se aprueben.
Ley del Impuesto al Valor Agregado
Opción simplificada para contribuyentes del RESICO
Se propone una opción anual para determinar el IVA aplicando una tasa del 7% sobre los ingresos efectivamente cobrados, sin derecho al acreditamiento del IVA correspondiente a adquisiciones, gastos e inversiones. La opción estaría sujeta a los requisitos y permanencia que establezca la disposición aplicable.
Comentarios y consideraciones prácticas
Efecto en flujo de efectivo
Las limitaciones a deducciones, pérdidas e intereses no necesariamente eliminan el beneficio fiscal, pero pueden diferirlo. En la práctica, esto puede producir un mayor ISR corriente, menores recursos disponibles y una mayor necesidad de conciliación entre impuesto corriente, impuesto diferido y recuperación futura de atributos.
Control de atributos fiscales
Las empresas sujetas al nuevo Capítulo X propuesto en la LISR tendrían que controlar las deducciones pendientes por año de origen, importe, actualización, aplicaciones parciales, saldo remanente y vencimiento. Las pérdidas fiscales y los intereses netos no deducidos conservarían los controles independientes que actualmente llevan los contribuyentes.
Contratos y evidencia
Los cambios en pagos al extranjero y anticipos hacen relevante identificar la fecha de exigibilidad, devengo, pago, prestación efectiva del servicio y periodo de uso o goce. Será muy importante que los contratos, CFDI´s, entregables y evidencia de prestación de los servicios sean conciliados con los registros contables y fiscales.
Financiamiento
La reducción del límite de intereses netos puede resultar especialmente relevante para los sectores de infraestructura, energía, desarrollos inmobiliarios, adquisiciones apalancadas y financiamientos intragrupo. El efecto dependerá de la utilidad fiscal ajustada que cada contribuyente determine y de la capacidad futura de utilizar los intereses pendientes.
Contactos
En caso de requerir mayor información, favor de contactarnos en los siguientes correos electrónicos:
Aviso importante
Este documento tiene exclusivamente fines informativos y se basa en las iniciativas, disposiciones y fuentes disponibles a la fecha de su elaboración. No constituye por sí mismo una opinión fiscal, legal, contable o financiera aplicable a una situación particular. La aplicación de las disposiciones puede depender de las circunstancias específicas de cada contribuyente y del texto finalmente aprobado.
Grant Thornton México a través de su división Fiscal se pone a sus órdenes para cualquier duda o información adicional que requiera en relación con éste, o cualquier otro tema fiscal.
En caso de requerir mayor información, favor de contactarnos en los siguientes correos electrónicos:
Oficina México
Santos Briz Santos.Briz@mx.gt.com T (52 55) 54246500
Pedro Zugarramurdi Pedro.Zugarramurdi@mx.gt.com T (52 55) 54246500
Oficina Monterrey
Orlando Trujillo Orlando.I.Trujillo@mx.gt.com T (52 81) 8335 7536
Oficina Guadalajara
Mario Rizo Mario.Rizo@mx.gt.com T (52 33) 38174480
Daniel Santiago Daniel.Santiago@mx.gt.com T (52 33) 38174480
Oficina Puerto Vallarta
Mario Rizo Mario.Rizo@mx.gt.com T (52 322) 2241297
Oficina Querétaro y Puebla
Pedro Zugarramurdi Pedro.Zugarramurdi@mx.gt.com T (52 55) 54246500
Oficina Tijuana
Rafael Rubí Rafael.Rubi@mx.gt.com T (52 664) 207 0061
Oficina Cd. Juárez
Daniel Santiago Daniel.Santiago@mx.gt.com T (52 33) 38174480